中国集成电路市场规模与销售态势分析
集成电路是信息产业的核心基础,其市场规模与销售情况是观察一国半导体产业景气度的重要窗口。中国集成电路市场在需求扩张、政策支持和产业链本土化的共同作用下保持增长,但增速与结构也在发生深刻变化。
一、市场规模总体规模
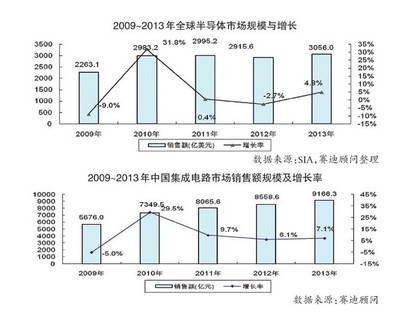
中国是全球最大的集成电路消费市场。据中国半导体行业协会及海关总署等公开数据,中国集成电路市场规模长期维持在万亿元人民币量级,2023年前后接近1.3万亿至1.4万亿元人民币左右。市场规模的增长主要由下游应用拉动,包括智能手机、个人电脑、服务器、汽车电子、工业控制和物联网设备等。值得注意的是,市场规模(销售额口径)与进口额、国内产量之间存在统计差异:市场规模反映的是在中国境内销售和使用的芯片价值,其中进口芯片占相当比重。
二、销售与进出口结构
从销售环节看,中国集成电路销售呈现“进口依存度高、国产替代加速”的双重特征。海关数据显示,集成电路长期是中国第一大进口商品,年进口额在3000亿美元以上,2021年峰值超过4300亿美元,此后随全球半导体周期下行和国内库存调整有所回落,2023年进口额同比下降约15%左右。进口来源集中于中国台湾地区、韩国、日本和马来西亚等地。与此集成电路出口额在1000亿至1500亿美元区间波动,出口以封测环节和部分成熟制程产品为主,贸易逆差仍然显著。
三、国内销售与产业销售
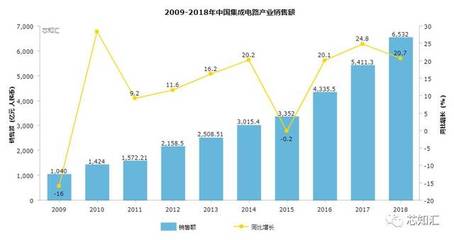
从产业销售口径看,中国集成电路产业销售额(设计、制造、封测三业合计)持续增长。据中国半导体行业协会统计,2022年中国集成电路产业销售额首次突破1.2万亿元人民币,2023年受行业周期影响增速放缓甚至出现阶段性回调。结构上,设计业占比最高,维持在40%以上;制造业次之;封测业占比相对稳定。设计业销售的增长反映本土芯片企业在消费电子、电源管理、射频等领域的快速渗透;制造业销售的增长则受益于晶圆厂产能扩张。
四、区域分布与销售渠道
区域上,长三角、珠三角、京津环渤海和中西部(以成都、重庆、西安为代表)构成主要产业聚集区。江苏、广东、上海、浙江的集成电路销售规模居前。销售渠道方面,直销仍是主流,代理商在中小客户覆盖中发挥重要作用;电商平台和方案商渠道在消费类芯片中占比逐步提升。
五、趋势与展望
展望后续,中国集成电路市场规模将继续受全球半导体周期、下游需求结构和地缘政策影响。短期内,消费电子复苏、汽车电子和AI算力需求可能带动销售回暖;中长期看,成熟制程产能扩张和国产替代推进将提升国内销售占比,但在高端制程、EDA工具、设备材料等环节仍存在结构性短板。市场规模的绝对值增长与产业结构升级将并行,销售竞争也将从“量的扩张”转向“质的提升”。
中国集成电路市场规模居全球前列,销售主体仍以进口芯片为主导,国内产业销售保持增长但周期波动明显。分析这一市场,需要同时区分市场销售口径与产业销售口径,并结合进出口数据和细分环节结构进行综合判断。
如若转载,请注明出处:http://www.cyfqpo.com/product/53.html
更新时间:2026-11-07 13:33:42